Kredi Faizi Nasıl Hesaplanır? Aylık Taksit ve Toplam Maliyet
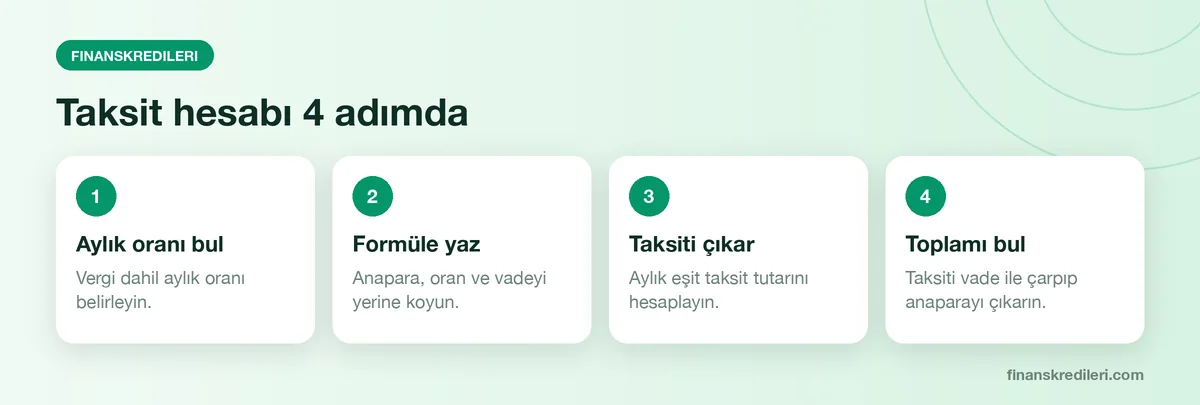
Kredi faizi nasıl hesaplanır sorusunun cevabı, kalan anapara ile aylık faiz oranının çarpılmasıdır. Bankalar bu faize vergileri ekler, sonuçta her ay aynı kalan eşit taksit çıkar. Bu taksiti vade sayısıyla çarpıp çektiğiniz tutarı düştüğünüzde toplam faiz ve vergi yükünü bulursunuz. Taksit sayısıyla çarptığınızda ödeyeceğiniz toplam tutarı, masraflarla birlikte de gerçek maliyeti görürsünüz.
Aşağıdaki örneklerde kullanılan oranlar tamamen varsayımdır, güncel teklif değildir. Kendi kredinizde bankanın verdiği rakamları aynı adımlara koymanız yeterli.
Kısaca
- Aylık faiz, kalan anaparanın aylık orana çarpılmasıyla bulunur
- KKDF ve BSMV gibi vergiler faize eklenir, oranlar döneme göre değişir
- Dosya masrafı ve sigorta toplam maliyeti yükseltir
- Teklifleri kıyaslamak için yıllık maliyet oranına bakın
Kredi faizi nasıl hesaplanır? Temel mantık
Kredide faiz, borcunuzun o ay için kullanım bedelidir. Her ay, henüz ödemediğiniz anapara üzerinden hesaplanır. İlk ay borcunuz en yüksek olduğu için faiz payı da en yüksektir. Taksitiniz sabit kalsa bile içindeki anapara payı her ay artar, faiz payı azalır.
Bu yüzden iki kredinin aynı tutarda ve aynı oranda olması, toplam maliyetin aynı olacağı anlamına gelmez. Vade uzadıkça anapara daha yavaş erir ve faiz daha uzun süre işler. Taksit düşük görünse bile toplam geri ödeme belirgin biçimde artabilir, bu nedenle vadeyi seçerken yalnızca aylık rakama değil toplam tutara da bakın.
Hesap için üç veriye ihtiyacınız var: çekeceğiniz tutar, aylık faiz oranı ve vade (ay sayısı). Bankalar çoğu zaman yıllık oran yerine aylık oran duyurur. Yıllık oran verildiyse 12’ye bölerek yaklaşık aylık oranı bulabilirsiniz, ancak sözleşmedeki aylık oran esastır.
Basit faiz ile bileşik faiz arasındaki fark
Basit faizde faiz yalnızca ilk anaparaya işler. Taksitli kredilerde ise her ay kalan anapara üzerinden hesap yapıldığı için sonuç bileşik faiz mantığına yakındır. Faiz kavramını daha geniş görmek isterseniz faiz nedir ve nasıl hesaplanır yazımıza bakabilirsiniz.
İpucu: Teklifteki oranın aylık mı yıllık mı olduğunu ilk bakışta kontrol edin. Aylık yüzde 3 ile yıllık yüzde 3 arasında çok büyük fark vardır.
Eşit taksitli kredinin aylık taksit formülü nedir?
Türkiye’de bireysel kredilerin çoğu eşit taksitli ödenir. Aylık taksit şu formülle bulunur: taksit = anapara x r / (1 – (1 + r) üzeri eksi n). Burada r aylık faiz oranı (yüzde 3 ise 0,03), n ise taksit sayısıdır.
Formülü elle uygulamak zor gelirse Excel’de PMT işlevi aynı sonucu verir. Yine de mantığı bilmek, bankanın gösterdiği taksitin doğru olup olmadığını kontrol etmenizi sağlar.
| Veri | Sembol | Örnek değer |
|---|---|---|
| Çekilen tutar | Anapara | 100.000 TL |
| Aylık oran | r | yüzde 3 (örnek oran) |
| Vade | n | 12 ay |
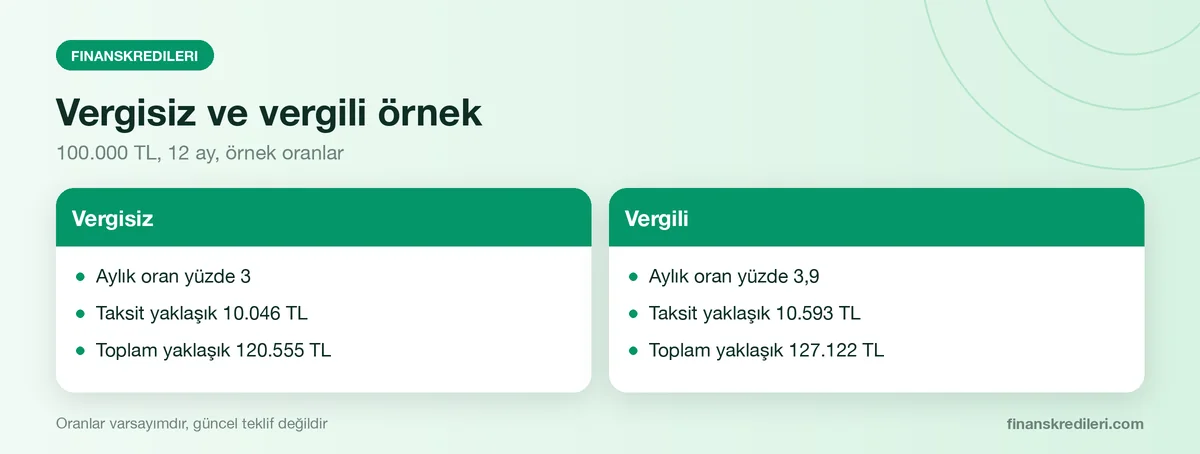
Bu değerlerle ve vergisiz hesapla aylık taksit yaklaşık 10.046 TL, toplam geri ödeme yaklaşık 120.555 TL çıkar. Toplam faiz yaklaşık 20.555 TL’dir. Ancak gerçek hayatta vergiler işin içine girer, bir sonraki bölümde onu ekliyoruz.
KKDF ve BSMV kredi faizine nasıl eklenir?
KKDF, Kaynak Kullanımını Destekleme Fonu kesintisidir. BSMV ise Banka ve Sigorta Muameleleri Vergisi’dir. İkisi de bankanın ilan ettiği faiz oranına ayrıca eklenir. Bu yüzden vitrindeki oran ile taksite yansıyan oran aynı değildir.
Oranlar kredi türüne ve döneme göre değişir, bazı kredi türlerinde sıfır olabilir. Bu nedenle sabit bir rakam yazmıyoruz. Güncel oranı bankanın Kredi Sözleşmesi Ön Bilgi Formu’ndan ve Resmi Gazete’deki Cumhurbaşkanı kararlarından, vergi tarafını ise Gelir İdaresi Başkanlığı sayfasından teyit edin.
Dikkat: Banka sitelerindeki oranlar çoğunlukla vergi hariç gösterilir. Taksit hesaplarken vergi dahil oranı kullanmazsanız taksidi olduğundan düşük bulursunuz.
Aşağıdaki örnekte KKDF ve BSMV toplamı, faize yüzde 30 ekleniyormuş gibi varsayılmıştır. Bu oran yalnızca anlatım içindir, güncel mevzuat değildir. Buna göre aylık yüzde 3’lük faiz, vergi dahil yüzde 3,9 olur (3 x 1,30).
Örnek kredi hesabı adım adım nasıl yapılır?
100.000 TL, 12 ay vade, aylık yüzde 3 faiz ve yukarıdaki varsayımsal vergi oranıyla hesaba başlayalım. Tüm oranlar örnektir.
- Vergi dahil aylık oranı bulun: 3 x 1,30 = yüzde 3,9 (0,039).
- Formüle koyun: 100.000 x 0,039 / (1 – 1,039 üzeri eksi 12).
- Aylık taksit yaklaşık 10.593 TL çıkar.
- Toplam geri ödeme: 10.593 x 12 = yaklaşık 127.122 TL.
- Toplam maliyet: 127.122 – 100.000 = yaklaşık 27.122 TL.
İlk ayın faiz payı 100.000 x 0,039 = 3.900 TL’dir. Taksitin kalan 6.693 TL’si anaparayı azaltır, borç 93.307 TL’ye iner. Ertesi ay faiz bu daha düşük tutar üzerinden hesaplanır.
| Senaryo | Aylık taksit | Toplam ödeme |
|---|---|---|
| Vergisiz (yüzde 3) | yaklaşık 10.046 TL | yaklaşık 120.555 TL |
| Vergili (yüzde 3,9) | yaklaşık 10.593 TL | yaklaşık 127.122 TL |
Tabloda görüldüğü gibi vergiler 12 ayda yaklaşık 6.500 TL fark yaratıyor. Taksit planınızı nasıl oluşturacağınızı kredi ödeme planı rehberinde adım adım bulabilirsiniz.
Dosya masrafı ve sigorta toplam maliyete ne kadar yansır?
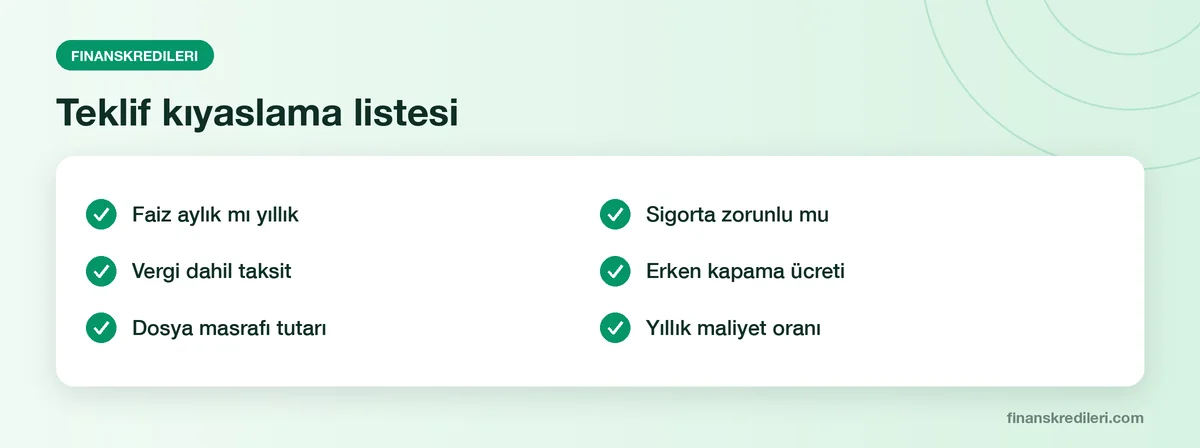
Faiz tek maliyet kalemi değildir. Banka kredi tahsis ücreti (dosya masrafı) alabilir. Hayat sigortası ya da konut kredisinde konut sigortası gibi ek ürünler de sözleşmeye eklenebilir. Bunlar taksite dahil edilebilir ya da peşin tahsil edilir.
Örneğin 100.000 TL’lik kredide dosya masrafı olarak 1.000 TL kesildiyse (örnek tutar), hesabınıza 99.000 TL yatar ama borcunuz 100.000 TL üzerinden işler. Gerçekte kullandığınız para azaldığı için maliyet yükselir.
- Tahsis ücreti: kredi açılırken bir kez alınır
- Sigorta primi: kredi türüne göre zorunlu ya da isteğe bağlı olabilir
- Ekspertiz ve ipotek giderleri: konut ve taşıt kredilerinde gündeme gelir
- Erken kapama ücreti: sözleşmede belirtilen oranla uygulanır
İpucu: Sigortanın zorunlu mu yoksa satış sırasında önerilen bir ek ürün mü olduğunu yazılı olarak sorun. İsteğe bağlıysa reddedebilirsiniz.
Yıllık maliyet oranı nedir, teklifleri nasıl kıyaslarsınız?
Yıllık maliyet oranı, faiz, vergi ve masrafların tamamını yıllık bazda tek bir yüzdede toplayan göstergedir. Farklı bankaların tekliflerini aynı terazide tartmanın en sağlam yolu budur. Yalnızca aylık faize bakmak, masrafı yüksek bir teklifi ucuz göstermeye yeter.
Örnekte aylık yüzde 3,9 oranın yıla bileşik yansıması 1,039 üzeri 12 ile yaklaşık 1,58 eder, yani yıllık yaklaşık yüzde 58 olur. Masraflar eklenince oran daha da yükselir. Resmi sözleşme öncesi bilgi formunda bu oran ayrıca yazılıdır, teklifleri kıyaslarken onu kullanın.
Mevcut kredinizin maliyeti yüksek geliyorsa kredi transferi (refinansman) ya da kredi yapılandırma seçeneklerini değerlendirebilirsiniz. Her iki yolda da yeni masrafları eski faizle karşılaştırmayı unutmayın.
İpucu: Kredi sözleşmesi imzalanmadan önce bankadan Ön Bilgi Formu isteyin. Bu form yasal olarak size verilmek zorundadır ve toplam maliyeti gösterir.
Sıkça Sorulan Sorular
Kredi faizi aylık mı yıllık mı hesaplanır?
Taksitli kredilerde faiz her ay, o ayın başındaki kalan anapara üzerinden hesaplanır. Bankalar oranı bazen yıllık gösterir, bazen aylık. Sözleşmedeki oranın hangi dönem için geçerli olduğuna bakın. Karşılaştırma yaparken tüm teklifleri aynı döneme çevirmek yanılmanızı önler.
Kredi taksiti nasıl hesaplanır, Excel ile yapılabilir mi?
Evet. Excel’de PMT işlevine aylık oranı, ay sayısını ve çekeceğiniz tutarı (eksi işaretli) girerek taksiti bulabilirsiniz. Oran olarak vergi dahil aylık oranı kullanın. Bankanın hesaplama aracıyla sonuç tutuyorsa teklifi doğru anlamışsınız demektir.
KKDF ve BSMV her kredide ödenir mi?
Hayır, kredi türüne ve döneme göre değişir, bazı kredilerde sıfır olabilir. Oranlar Cumhurbaşkanı kararlarıyla güncellenir. Kendi kredinizdeki gerçek uygulama için bankanın Ön Bilgi Formu’na ve Resmi Gazete’deki güncel karara bakın.
Krediyi erken kapatırsam faiz iade edilir mi?
Erken kapatmada kalan anapara için o güne kadar işleyen faiz alınır, ileriki aylara ait faiz tahsil edilmez. Ancak sözleşmede erken ödeme ücreti belirtilmiş olabilir. Kapatma tutarını bankadan yazılı olarak isteyip masrafla birlikte değerlendirin.
Toplam geri ödeme tutarı nasıl bulunur?
Aylık taksiti vade sayısıyla çarparsınız. Bunu çektiğiniz tutardan çıkarınca toplam faiz ve vergi maliyetini görürsünüz. Dosya masrafı ve sigorta ayrıca ödendiyse onları da toplama ekleyin, çünkü gerçek maliyet bu toplamdır.
Kredi çekmeden önce nereden başlamalı?
Önce aylık bütçenizin kaldırabileceği taksit tutarını belirleyin. Sonra en az iki bankadan vergi dahil taksit ve yıllık maliyet oranını yazılı alın. Masrafları ekleyip toplam geri ödemeyi karşılaştırın. Bütçenizi netleştirmek için aylık gider analizi iyi bir başlangıçtır.